Domain pktl.de kaufen?
Wir ziehen mit dem Projekt
pktl.de um.
Sind Sie am Kauf der Domain
pktl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pktl.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Sicherer Versand und Lagerung von Batterien, Fachbücher von Nicole DechelDas Buch "Sicherer Versand und Lagerung von Batterien" bietet eine umfassende und verständliche Einführung in die rechtlichen Vorgaben für den Transport und die Lagerung von Lithium- und Natrium-Ionen-Batterien. Diese Batterien gelten als Gefahrgut und unterliegen strengen Vorschriften, um Risiken wie Überhitzung und Brand zu minimieren. Das Werk basiert auf den relevanten Rechtsvorschriften, darunter ADR/RID für Strasse und Schiene sowie IATA-DGR für den Lufttransport. Es enthält zahlreiche Beispiele, Schemazeichnungen und ein Extra-Kapitel zur Lagerung, das wichtige Informationen zu den Anforderungen beim Versand defekter oder beschädigter Batterien sowie zu Recycling und Entsorgung bietet. Das Buch dient sowohl als praktischer Leitfaden als auch als Schulungsunterlage und unterstützt Anwender dabei, die notwendigen Schritte für einen sicheren und rechtssicheren Versand zu verstehen. Ein besonderes Highlight ist das enthaltene Ablaufdiagramm, das die Zuordnung zur richtigen UN-Nummer und Beförderungsart erleichtert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
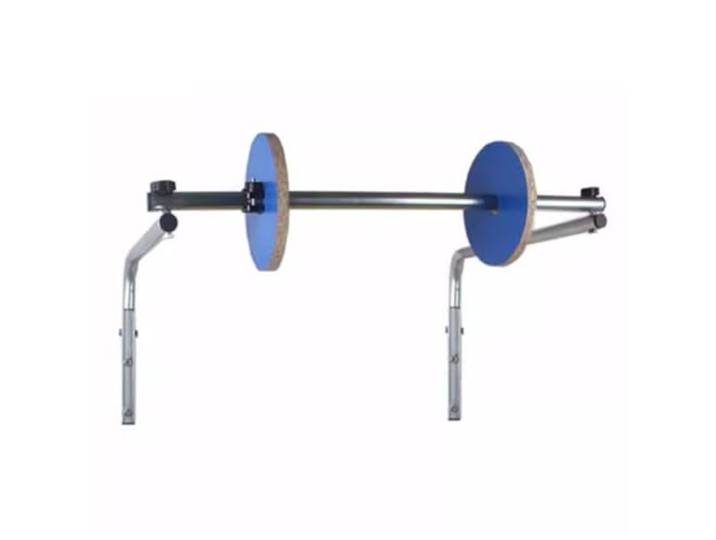
Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm)Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm). - Kompatibel mit verschiedenen Schaumstoffverpackungsfolien: Unser Schaumstoffverpackungsfolien-Rollenspender ist so konzipiert, dass er Verpackungsfolien unterschiedlicher Breiten aufnimmt und somit den vielfältigen Verpackungsanforderungen von Branchen wie Fabriken und Expressdiensten gerecht wird. - Material: Unser Schaumstofffolien-Rollenspender ist robust und langlebig. Er besteht aus dickwandigen, verzinkten Rohren und hält auch dem regelmäßigen Gebrauch stand. Seine Stabilität, Formbeständigkeit und Rostfreiheit zeugen von seiner hohen Qualität. - Platzsparendes Design: Dank der Wandmontage spart unser Schaumstofffolien-Rollenspender wertvolle Stellfläche. Für eine effiziente und platzsparende Installation werden vier Wandbohrungen mit jeweils 45 mm Tiefe und 12 mm Durchmesser benötigt. - Vielseitig einsetzbar: Ob Glaswaren, Geschirr, Bücher, Elektronik, Bastelarbeiten, Tassen, Kleidung oder andere zerbrechliche Gegenstände – unser Schaumstofffolien-Rollenspender vereinfacht und optimiert das Verpacken für eine Vielzahl von Branchen und Anwendungen. - Einfache Installation: Vereinfachen Sie Ihren Verpackungsprozess mit unserem einfach zu installierenden Schaumstofffolien-Rollenspender. Die unkomplizierte Halterung ermöglicht eine schnelle manuelle Montage und Demontage. Wenn die Schaumstoffhülle nicht verwendet wird, lässt sie sich leicht wieder aufwickeln, um Unordnung zu vermeiden und die Einsatzbereitschaft für den nächsten Gebrauch zu gewährleisten. Farbe:Silver103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
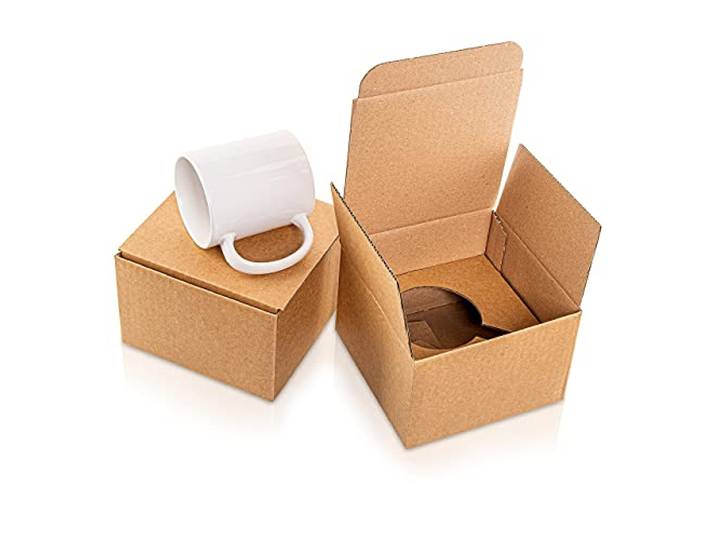
Vistapack Tassen Karton Tassenverpackung mit Fixierung - Versandkarton/Geschenkbox Tasse Versand (216)Vistapack Tassen Karton Tassenverpackung mit Fixierung - Versandkarton/Geschenkbox Tasse Versand (216). Verpackung für Tassen, Versandkarton, Tassenverpackung, Tassenkarton, Geschenkbox Farbe:Naturbraun169,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Batterien, Fachbücher von Nicole DechelDas Buch "Sicherer Versand und Lagerung von Batterien" bietet eine umfassende und verständliche Einführung in die rechtlichen Vorgaben für den Transport und die Lagerung von Lithium- und Natrium-Ionen-Batterien. Diese Batterien gelten als Gefahrgut und unterliegen strengen Vorschriften, um Risiken wie Überhitzung und Brand zu minimieren. Das Werk basiert auf den relevanten Rechtsvorschriften, darunter ADR/RID für Strasse und Schiene sowie IATA-DGR für den Lufttransport. Es enthält zahlreiche Beispiele, Schemazeichnungen und ein Extra-Kapitel zur Lagerung, das wichtige Informationen zu den Anforderungen beim Versand defekter oder beschädigter Batterien sowie zu Recycling und Entsorgung bietet. Das Buch dient sowohl als praktischer Leitfaden als auch als Schulungsunterlage und unterstützt Anwender dabei, die notwendigen Schritte für einen sicheren und rechtssicheren Versand zu verstehen. Ein besonderes Highlight ist das enthaltene Ablaufdiagramm, das die Zuordnung zur richtigen UN-Nummer und Beförderungsart erleichtert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
-
Avery, Etiketten, Versand-EtikettenDie transparenten Aufkleber werden beim Anbringen auf dem Umschlag nahezu unsichtbar, und die Schrift wirkt, als wäre sie aufgedruckt, was einen besonders eleganten und edlen Eindruck vermittelt. Dieses Format der transparenten Folienetiketten ist ideal für Pakete und Sendungen. Dank der einzigartigen QuickPEEL-Abziehhilfe können die Etiketten schnell und einfach angebracht werden, was sie nicht nur zu einer edlen, sondern auch zu einer effizienten Lösung macht. Diese transparenten Polyesteretiketten sind öl- und schmutzabweisend sowie temperaturbeständig von -20 °C bis +80 °C. Sie sind zudem wasserfest und reissfest, was einen optimalen Schutz während längerer Versandwege bietet.33,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.